
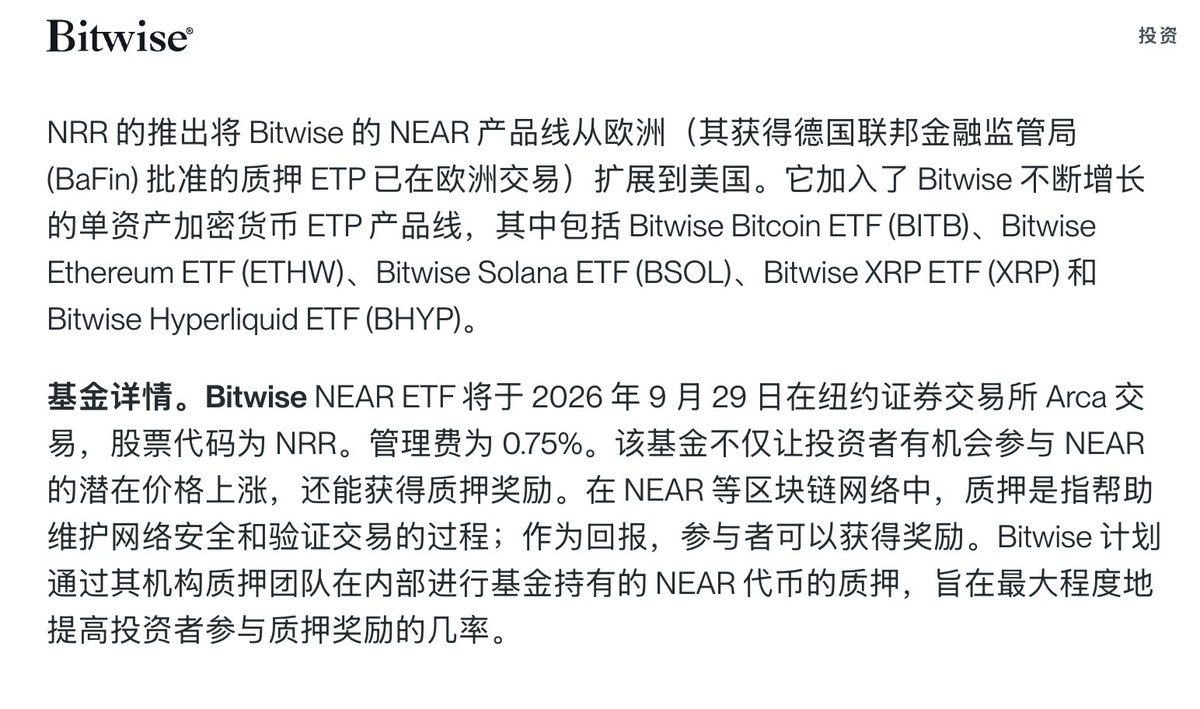
Bitwise 昨天在纽交所 Arca 推出了美国首只 NEAR 现货 ETF(代码:NRR)。
而 $NEAR 自 8 月底以来从 1.6 美元一路拉升至 5 美元上方、接近三倍的涨幅。
按照惯性,部分人的第一反应是:传统资金要进场扫货了,这是个可接追高的重磅利好。
但如果拆解这只 ETF 的实际结构和 NEAR
btc
(
twitter.com
)
Bitwise 昨天在纽交所 Arca 推出了美国首只 NEAR 现货 ETF(代码:NRR)。
而 $NEAR 自 8 月底以来从 1.6 美元一路拉升至 5 美元上方、接近三倍的涨幅。
按照惯性,部分人的第一反应是:传统资金要进场扫货了,这是个可接追高的重磅利好。
但如果拆解这只 ETF 的实际结构和 NEAR 过去两个月的上涨逻辑,你会发现无脑 FOMO 的话极容易成为Sell the News)”的接盘方。
NRR 的落地确实打通了传统美股账户购买 NEAR 的合规渠道,并且它的结构是“现货持仓+质押”。
但通道的建立并不代表机构资金已经在排队买入。
Bitwise 为这只基金设定了 0.75% 的管理费,并计划将底层代币进行质押(当前链上收益率约 5%)。
值得注意的是,Bitwise 会抽走 33% 的质押收益来覆盖节点和托管成本,剩余的 67% 才会回馈给 ETF 份额净值。
这意味着,在看到确切的净申购数据和持仓增量之前,ETF 只是一个中性偏正的结构变化。8 月至 9 月的这波三倍涨幅,实际上已经提前透支了大部分的“过会预期”。
此外,Bitwise 在其招股书和宣传中,并没有把 NEAR 包装成单纯的“以太坊杀手”,而是将其定义为“AI 代理的结算层”。
这才是支撑 NEAR 近期估值重塑的核心基本面。
随着 NEAR Intents(跨链意图协议)的上线,其历史累计交易量已经突破 320 亿美元。市场的买盘逻辑在于:
未来的 AI 代理需要自己付款、换汇、下单,它们需要一个速度快、成本低且不绑定单一托管方的跨链清算网络,而 NEAR 正在抢占这个叙事生态位。
再说当前比较火的回购叙事。
伴随 Intents 的放量,NEAR 的代币经济学也完成了一次重构。协议年通胀上限从 5% 削减至 2.5%,并且自明年起,Intents 的手续费收入将用于在公开市场回购 NEAR。
但这套机制目前更多是“叙事锚点”,而非现实的买盘支撑。按目前约 2000 万美元量级的年化协议净收入计算,它依然无法覆盖 2.5% 通胀带来的每年约 1.5 亿美元的新增发行抛压。
价格涨得越高,实现通缩的美元门槛就越高。如果后续 Intents 的日均成交量无法维持,这套回购叙事会面临证伪风险。
小编个人认为,在短期随着之前价格爆拉和利好消息的兑现,盲目追高面临着极大的获利回吐风险。
而中长期老币新炒,叙事更新的整体玩法没变,依然看好。
点击图片查看原图
点击图片查看原图

