2
1
0

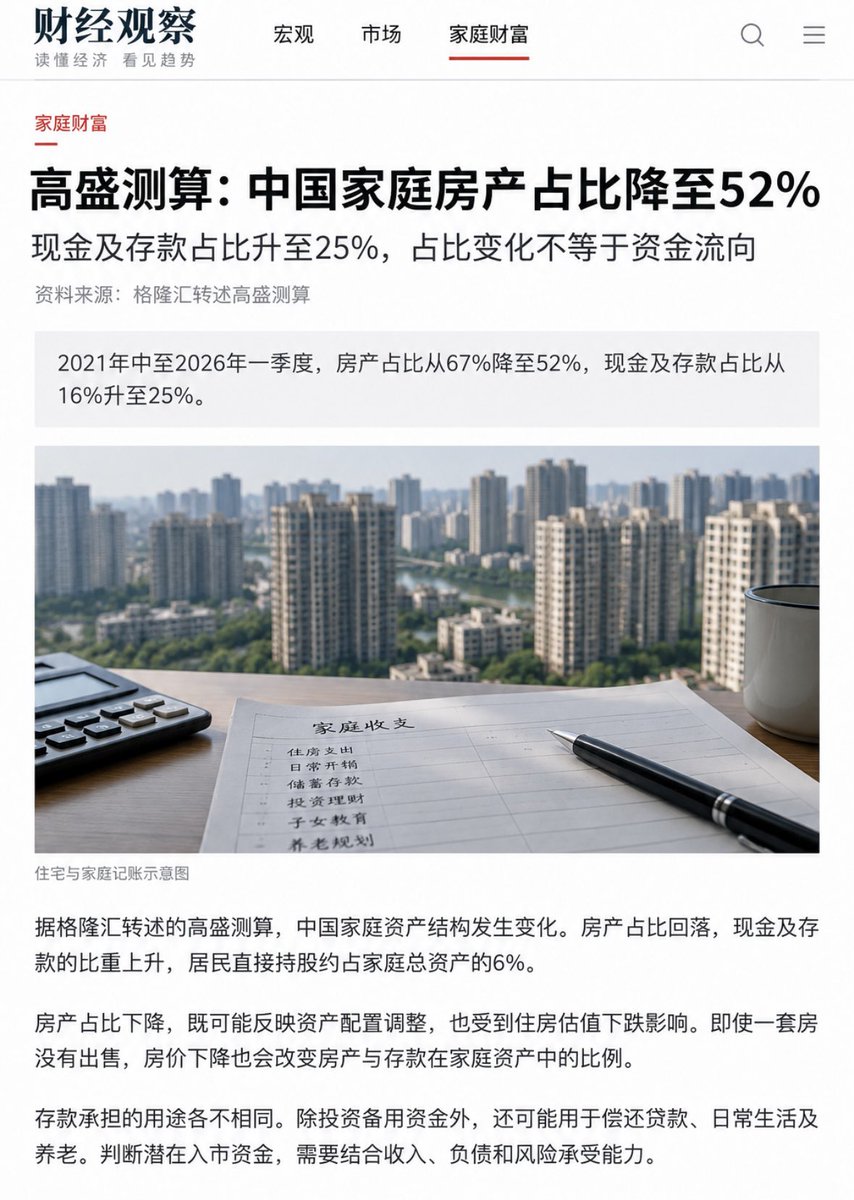
高盛也是给老中家庭算了一笔账,从2021年年中开始到2026年一季度,房产占家庭总资产的比例从 67%降到52%,现金和存款却从 16%升到25%。高盛预计,随着房地产在财富积累中的作用减弱,未来会有更多储蓄转向股票保险等其他金融资产。
时政
(
twitter.com
)
由
利维坦冲浪里
提交
高盛也是给老中家庭算了一笔账,从2021年年中开始到2026年一季度,房产占家庭总资产的比例从 67%降到52%,现金和存款却从 16%升到25%。高盛预计,随着房地产在财富积累中的作用减弱,未来会有更多储蓄转向股票保险等其他金融资产。
不过,房产占比下降,里面也可能包含房价下跌造成的缩水。就比如,一家人的房子从300万跌到200万,银行存款还是50万,完事存款占总资产的比例自然就上去了。这个家庭一分钱没多存,总资产反而少了100万。房子跌掉的钱,可没有自动搬进银行。
然后房价跌了,欠银行的本金不会跟着房价自动减少。对于还背着房贷、又担心收入不稳的家庭来说,手里这50万还得留着交月供、应付生活开支。存款利息少一点可以接受,但要是拿去投资又亏一笔,接下来失业几个月能不能撑住,就得重新算了。于是乎,家庭资产里现金的比例提高,也完全可能伴随着更谨慎的消费和投资。
所以我看,光看居民存款多,就开始算有多少万亿准备冲进股市,多少有点惦记得太早。得先看这些家庭欠了多少钱、收入稳不稳定,剩下多少才是能承担亏损的钱。把大家伙留着还房贷、防失业、养老的存款,全算成等着入市的资金,那当然怎么算都是大牛市
点击图片查看原图
Markdown支持
评论加载中...
您可能感兴趣的:
6
258
257
257
10
165
164
164
11
276
275
275
12
130
129
129
18
108
107
107
20
284
283
283
23
222
221
221
24
164
163
163

